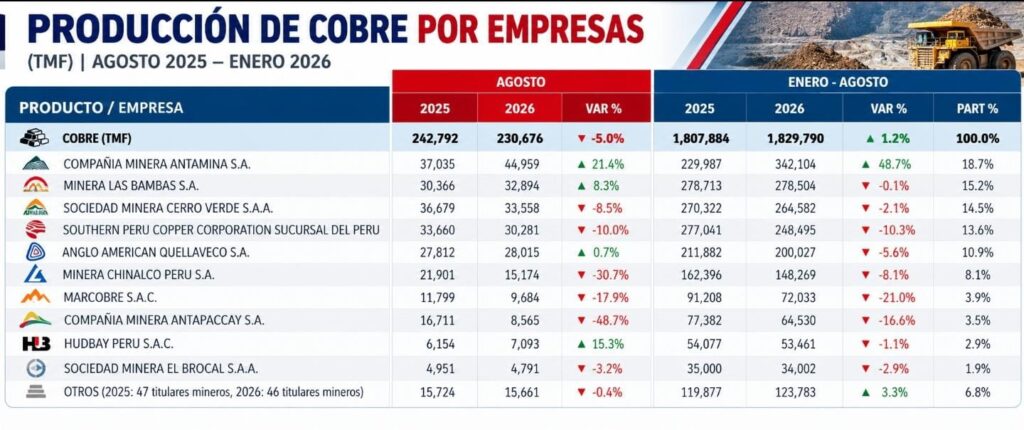
La minera arequipeña ganó US$ 608 millones en el tercer trimestre de 2026, impulsada por mayores precios del cobre y molibdeno.
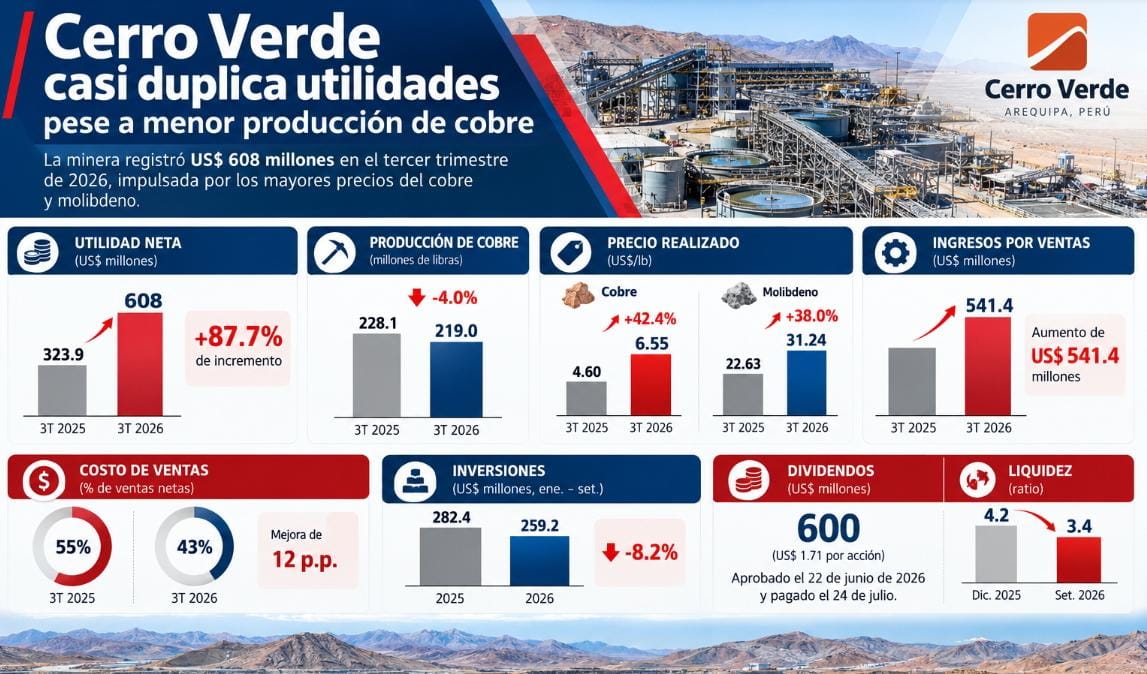
Sociedad Minera Cerro Verde registró una utilidad neta de US$ 608 millones durante el tercer trimestre de 2026, un incremento de 87,7% frente a los US$ 323,9 millones del mismo periodo de 2025. La operación ubicada en Arequipa consiguió este resultado pese a producir y vender menos cobre, gracias al fuerte aumento de los precios internacionales del metal rojo y del molibdeno. El desempeño fortalece su rentabilidad, aunque también evidencia los desafíos operativos que enfrenta uno de los principales productores cupríferos del Perú.
La compañía vendió 225,6 millones de libras de cobre, frente a los 233,8 millones comercializados un año antes. Sin embargo, el precio realizado pasó de US$ 4,60 a US$ 6,55 por libra, una diferencia de 42,4% que compensó ampliamente la reducción del volumen.
El molibdeno, subproducto de alto valor utilizado principalmente en aleaciones industriales, también favoreció los resultados. Su precio de venta aumentó de US$ 22,63 a US$ 31,24 por libra, reforzando los ingresos de la operación.
PRECIOS IMPULSAN GANANCIAS, PERO CAE LA PRODUCCIÓN
El favorable escenario comercial permitió que los ingresos por ventas aumentaran US$ 541,4 millones respecto del tercer trimestre de 2025. Este crecimiento ocurrió mientras la producción cuprífera descendía de 228,1 millones a 219 millones de libras, una contracción cercana al 4%.
La empresa atribuyó principalmente esta disminución a menores leyes del mineral, asociadas con trabajos de remediación de taludes. Estas intervenciones buscan garantizar la estabilidad de las paredes del tajo minero, pero pueden modificar temporalmente las zonas de extracción y reducir la concentración de cobre del material procesado.
En términos prácticos, una menor ley significa obtener menos metal por cada tonelada de mineral tratada, situación que exige mayor eficiencia operativa para sostener los resultados.
Pese a estas condiciones, Cerro Verde mejoró su estructura relativa de costos. El costo de ventas representó el 43% de las ventas netas, frente al 55% registrado un año antes.
No obstante, el gasto absoluto aumentó US$ 86,6 millones, principalmente por mayores costos de combustible y una participación más elevada de los trabajadores en las utilidades. Asimismo, el impuesto a las ganancias creció US$ 158,4 millones.
El tercer trimestre prolongó la tendencia favorable observada entre abril y junio, cuando Cerro Verde obtuvo US$ 501,5 millones de utilidad neta, más del doble del resultado comparable de 2025.
Durante ambos periodos, los precios realizados del cobre se mantuvieron en US$ 6,55 por libra, confirmando que las cotizaciones internacionales fueron determinantes para la rentabilidad.
INVERSIÓN MODERADA Y DIVIDENDOS MILLONARIOS
Mientras las ganancias aumentaron, Cerro Verde redujo ligeramente su ritmo de inversión. Entre enero y septiembre destinó US$ 259,2 millones a propiedad, planta y equipo, frente a los US$ 282,4 millones ejecutados durante el mismo periodo de 2025.
La diferencia de US$ 23,2 millones representa una disminución de 8,2%, en un contexto donde la compañía prioriza la continuidad y eficiencia de sus instalaciones actuales.
Freeport-McMoRan, accionista mayoritario de Cerro Verde, ha señalado que sus principales inversiones de capital se concentrarán en Indonesia y Estados Unidos, sin contemplar nuevas expansiones peruanas durante 2026.
En paralelo, la minera aprobó el 22 de junio una distribución de dividendos por US$ 600 millones, equivalente a US$ 1,71 por acción común. El desembolso se efectuó el 24 de julio.
Esta operación contribuyó a reducir su indicador de liquidez de 4,2, registrado en diciembre de 2025, a 3,4 al cierre de septiembre de 2026. Aun así, el indicador muestra una capacidad importante para atender obligaciones de corto plazo.
El desafío para Cerro Verde será sostener sus márgenes cuando cambien las condiciones del mercado. Aunque las cotizaciones elevadas favorecen actualmente sus resultados, la volatilidad del cobre, las fluctuaciones cambiarias y las menores leyes minerales pueden presionar la rentabilidad.
Para Arequipa, el comportamiento de Cerro Verde resulta especialmente relevante por su participación en la producción minera regional, las exportaciones y la generación de recursos fiscales.
El balance deja una conclusión: Cerro Verde gana considerablemente más sin producir más cobre. Su próximo desafío será fortalecer la productividad y controlar los costos para reducir la dependencia de precios extraordinariamente favorables.