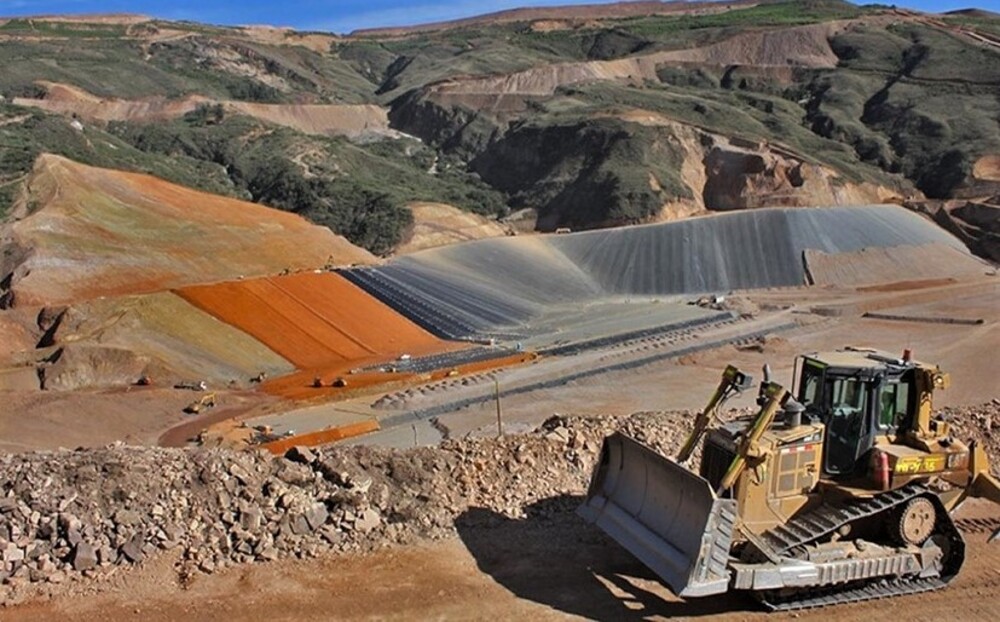
Tía María se posiciona como el principal proyecto de crecimiento inmediato de Southern Copper y una pieza relevante para ampliar la producción cuprífera desde Arequipa.
Así lo planteó Daniela Loayza, analista de investigación de Intéligo SAB, durante el webinar sobre perspectivas de los metales y las compañías mineras vinculadas al mercado bursátil.Según su análisis, el proyecto produciría 120 mil toneladas de cátodos de cobre al año, equivalentes al 12.5% de la producción actual de la compañía, y tendría previsto iniciar operaciones en el segundo trimestre de 2027.
Loayza explicó que la lectura de Southern debe considerar tanto su capacidad productiva como la fuerte exposición de sus resultados al precio internacional del cobre. Aproximadamente 75% de sus ingresos provienen del metal rojo, lo que convierte al ciclo del cobre en una variable determinante para sus resultados y valorización.
TÍA MARÍA GANA PESO EN LA ESTRATEGIA
Desde la perspectiva expuesta por Intéligo, Southern combina eficiencia operativa, estabilidad productiva y activos mineros con una vida útil estimada de entre 40 y 70 años. A esa base se incorpora Tía María, que registra un avance aproximado de 42% y ampliará la capacidad de producción de la compañía.
La analista destacó también el escenario estructural favorable para el cobre. La creciente demanda asociada a tecnología, centros de datos e infraestructura contrasta con una oferta que necesita varios años para responder, desde la exploración hasta la entrada en producción de nuevas minas.
Las proyecciones financieras reflejan esa fortaleza. Intéligo estima ingresos por US$16,250 millones en 2026, frente a US$13,420 millones en 2025. El margen EBITDA alcanzaría 64.2%, mientras la caja y equivalentes subirían a US$5,711 millones.
BOLSA INCORPORA ALTAS EXPECTATIVAS
Loayza, sin embargo, diferenció las perspectivas favorables del negocio cuprífero de la valorización de la acción. Intéligo establece un precio objetivo de US$136.40 para Southern Copper y una recomendación de “vender”, debido a que la cotización analizada se encontraba sustancialmente por encima de ese valor fundamental.
Southern cotiza aproximadamente a 16.5 veces EV/EBITDA, frente a 8.3 veces de sus comparables. Para Intéligo, esa prima responde, entre otros factores, a la escasez de compañías cupríferas puras, líquidas y eficientes disponibles en el mercado bursátil.
Así, desde la lectura bursátil de Loayza, Tía María fortalece las perspectivas productivas de Southern y el papel cuprífero de Arequipa, aunque una parte relevante de ese potencial ya estaría reflejada en la valorización de la compañía.