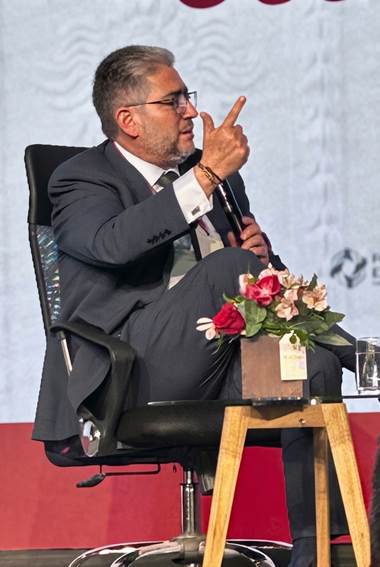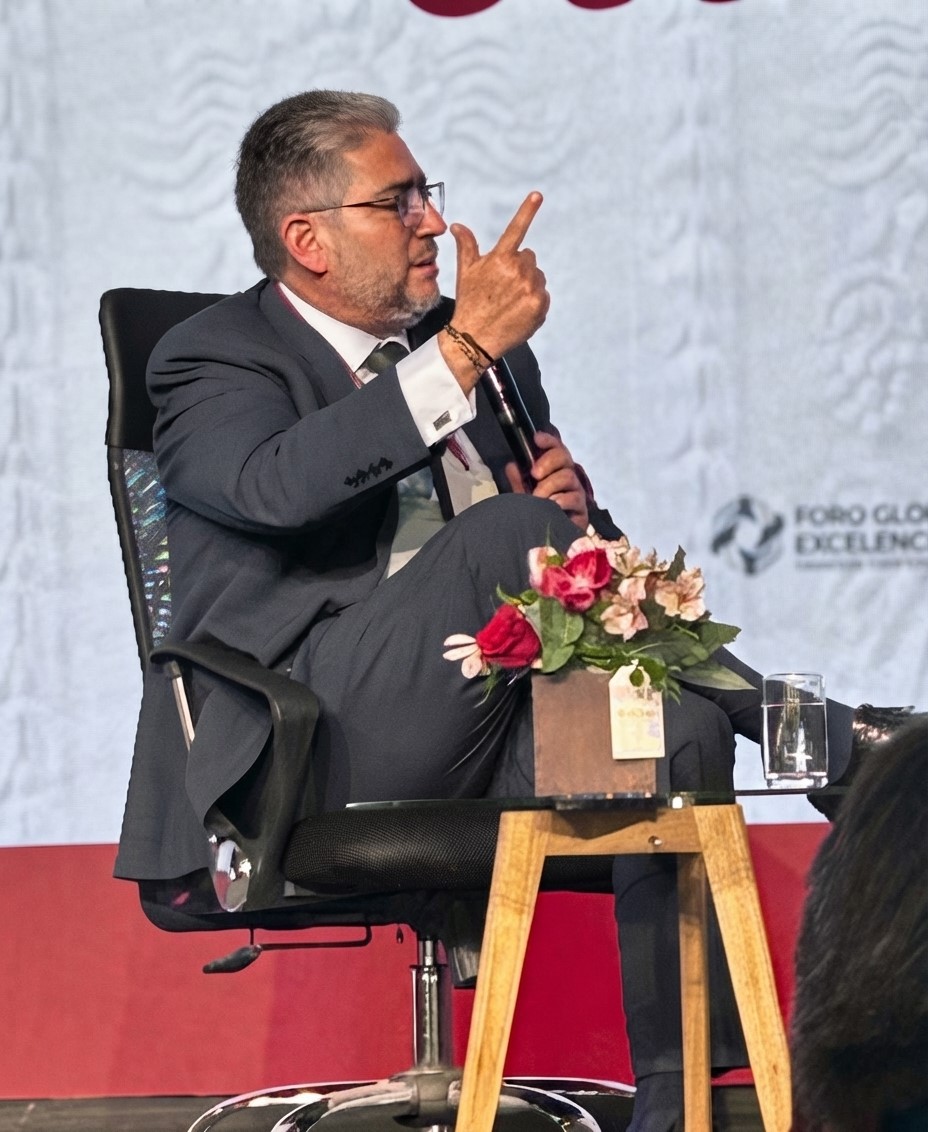
El sistema de cajas municipales abrió una puerta que durante años permaneció cerrada para miles de micro y pequeños empresarios: el acceso al crédito. Carlos Rodríguez, presidente del Directorio de Caja Arequipa, sostuvo durante el panel “Trabajo y formalización: emprendimiento y gestión en la empresa”, realizado en el Congreso Regional Región Arequipa (CARA), que este modelo permitió incorporar al sistema financiero a emprendedores que operaban al margen de la banca y contribuyó, progresivamente, a generar mayores niveles de formalidad.
Antes de la expansión de las cajas, los bancos exigían balances, estados financieros, declaraciones tributarias, RUC, licencias y otros documentos que gran parte de los pequeños negocios no podía presentar. Para Rodríguez, ese esquema dejaba fuera a quienes precisamente necesitaban financiamiento para crecer.
CONFIANZA PARA FINANCIAR AL PEQUEÑO EMPRESARIO
Las cajas municipales cambiaron el método de evaluación. En lugar de esperar al empresario en una oficina, sus equipos comerciales comenzaron a ingresar a los negocios y conocer directamente cómo funcionaban. Esa información permitió medir la verdadera capacidad de pago de actividades que no siempre tenían registros contables convencionales.
Rodríguez explicó que un vendedor de carne puede demostrar su movimiento mediante un cuaderno donde registra cuánto compra, cuánto vende y quiénes son sus clientes. De igual manera, un fabricante de muebles de melamina o colchones puede acreditar su actividad a partir de sus compras, ventas y flujo de trabajo, aunque carezca de estados financieros formales.
Ese conocimiento directo permitió construir confianza y convertirla en crédito.
El resultado tiene una dimensión económica relevante. Rodríguez señaló que Caja Arequipa, considerada actualmente la líder del sistema de cajas en el país, concentra ocho de cada diez créditos destinados a micro y pequeños empresarios dentro de su cartera correspondiente, con préstamos que van desde S/1.000 hasta S/40.000 o S/50.000.
La baja morosidad, añadió, demuestra que el microempresario peruano mantiene una fuerte disposición a cumplir sus obligaciones pese al riesgo propio de sus actividades.
Para Rodríguez, el modelo demuestra que la formalización también puede construirse desde el acceso a oportunidades. Un emprendedor que encuentra financiamiento para comprar equipos, ampliar su negocio o atender nuevos pedidos tiene mayores posibilidades de consolidarse.
La apuesta, por tanto, no pasa únicamente por exigir documentos, sino por comprender cómo funciona la economía real de miles de pequeños negocios y acompañarlos en su crecimiento.